
La LOI PACTE (Plan d’Action pour la Croissance et la Transformation des Entreprises), promulguée le 22 mai 2019 en France, est une réforme visant à encourager la croissance des entreprises et leur transformation. Ses objectifs principaux sont de simplifier la création et la gestion des entreprises, d’améliorer le financement des PME, de faciliter la transmission d’entreprises et de mieux associer les salariés aux résultats de l’entreprise, notamment par l’intéressement et la participation. La loi introduit également des mesures pour promouvoir la responsabilité sociale et environnementale des entreprises.
Les Principales Mesures de la Loi PACTE
La LOI PACTE est un projet ambitieux et de grande envergure qui a été proposée par le gouvernement français sous la présidence d’Emmanuel Macron. Elle a été portée principalement par Bruno Le Maire, alors ministre de l’Économie et des Finances. Les différentes mesures présentes dans cette loi, touchent à divers aspects de la croissance et de la transformation des entreprises, notamment la simplification administrative, le financement, la transmission d’entreprises, et l’intéressement des salariés. Voici quelques-unes des principales mesures de la LOI PACTE :
La LOI PACTE est un projet ambitieux et de grande envergure qui a été proposée par le gouvernement français sous la présidence d’Emmanuel Macron. Elle a été portée principalement par Bruno Le Maire, alors ministre de l’Économie et des Finances. Elle comprend 145 mesures, parmi lesquelles 138 ont été appliquées. Ces mesures touchent à divers aspects de la croissance et de la transformation des entreprises, notamment la simplification administrative, le financement, la transmission d’entreprises, et l’intéressement des salariés. Voici quelques-unes des principales mesures de la LOI PACTE :
Fonctionnement du Transfert de Contrats d’Assurance Vie
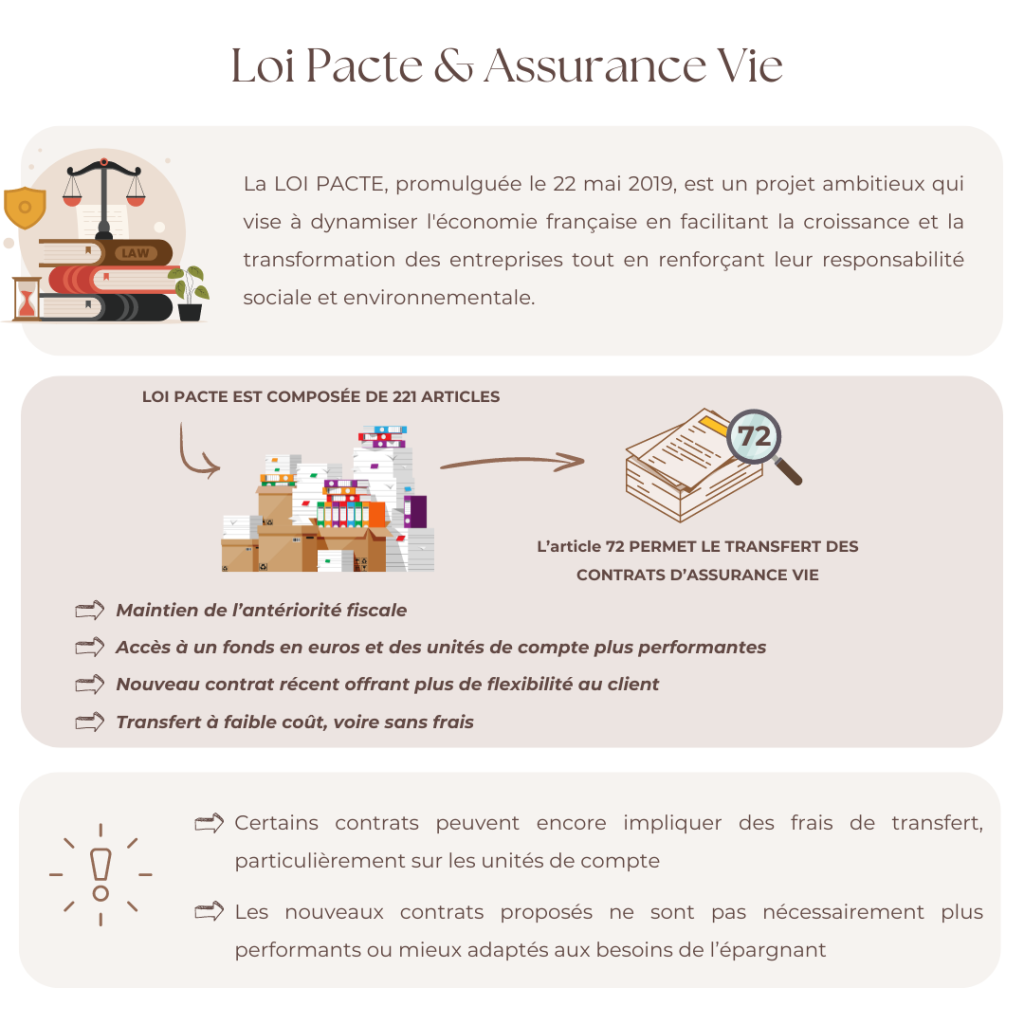
La loi PACTE permet aux épargnants de transférer leurs contrats d’assurance vie existants vers de nouveaux contrats au sein de la même compagnie d’assurance, sans perdre les avantages fiscaux acquis. Cette mesure vise à offrir plus de flexibilité aux assurés en leur permettant d’accéder à des produits plus performants ou mieux adaptés à leurs objectifs actuels. Contrairement au transfert « Fourgous », la loi Pacte permet le transfert de tout type de contrat (mono ou multisupport) vers un contrat multisupport.
Avantages
Les épargnants peuvent adapter leur contrat d’assurance vie aux évolutions du marché financier et à leurs besoins personnels sans perdre les avantages fiscaux accumulés. Possibilité d’accéder à des unités de compte plus performantes ou diversifiées, augmentant ainsi les perspectives de rendement de l’épargne.
Les transferts entre contrats bénéficient d’un maintien de l’antériorité fiscale, permettant ainsi aux épargnants de conserver les avantages fiscaux liés à la durée de détention du contrat
Inconvénients et Dispositions à Prendre
Bien que la loi simplifie les transferts, certains contrats peuvent encore impliquer des frais de transfert, particulièrement sur les unités de compte. Il est essentiel de bien lire les conditions générales du contrat pour comprendre les frais potentiels.
Tous les nouveaux contrats proposés ne sont pas nécessairement plus performants ou mieux adaptés aux besoins de l’épargnant. Une évaluation minutieuse des options de placement disponibles dans le nouveau contrat est cruciale.
Certains nouveaux contrats d’assurance vie peuvent être plus complexes, notamment ceux incluant des options de gestion pilotée ou des fonds à formule. Il est recommandé de bien comprendre ces produits avant de transférer.
Conseils Pratiques pour le Transfert
Avant de procéder au transfert, il est conseillé de comparer les différentes offres disponibles. Examiner les performances passées des unités de compte, les frais de gestion et les options de sortie en capital.
Faire appel à un conseiller financier peut aider à comprendre les implications fiscales et financières du transfert. Un conseiller peut aussi aider à choisir le produit le plus adapté aux objectifs de l’épargnant.
Il est essentiel de lire attentivement les conditions générales du nouveau contrat pour éviter les surprises désagréables en termes de frais ou de limitations de transfert.
Évaluer ses besoins financiers à long terme et s’assurer que le nouveau contrat d’assurance vie est aligné avec ces besoins. Par exemple, si une sortie en capital est envisagée à la retraite, vérifier que le nouveau contrat permet cette option dans des conditions avantageuses.
EN BREF
©2022 - Groupe Inter Entreprises - Tous droits réservés